Yüzde 16 KDV’nin Temelleri: Hesaplama Prensiplerine Doğru İlk Adım
Hesaplamalarda hata yapmaktan ya da KDV oranlarını yanlış uygulamaktan çekiniyorsan, yalnız değilsin. KDV, işletme süreçlerinde kafa karışıklığı yaratabiliyor. Kendi 20 yılı aşkın ticari ve mali takip deneyimim gösteriyor ki, KDV hesaplaması doğru temeller kurulduğunda hem zaman hem de bütçe açısından büyük tasarruf sağlar. Radyo Haber olarak, Türkiye’de yürürlükte olan yüzde 16 KDV oranına dair kapsamlı açıklamalarla karşındayız.
Öncelikle KDV (Katma Değer Vergisi), alım-satım işlemlerinde mal veya hizmet üzerinden devlet adına alınan bir vergi türüdür. Türkiye’de KDV oranları genellikle %1, %8 ve %18 olarak sınıflandırılırken, yüzde 16 oranı tarihsel süreçte uygulanan özel bir orandır. 2026’da baz alınan ve yıllar içinde değişim geçirmiş bu oran, hesaplama süreçlerinde özel dikkat gerektirir. KDV hesaplamasında, mal veya hizmet tutarının üzerine bu oranın nasıl eklenmesi gerektiğini anlamak temel iniştir.
Yüzde 16 KDV Hesaplama Yöntemleri: Adım Adım Uygulama ve Detaylar
16’lık oranı hesaplarken baz alınan tutar genellikle mal veya hizmetin vergisiz fiyatıdır. Kendi tecrübemle söyleyebilirim ki, KDV hesaplamalarında en sık yapılan hata, fiyatın vergisiz mi yoksa vergi dahil mi olduğunu netleştirmemektir. Bu konuda resmi vergi dairesi yayınlarına ve maliye istatistiklerine başvurduğumuzda, yüzde 16 KDV’nin hesaplanması için iki yöntem öne çıkar:
Birincisi, KDV hariç fiyat üzerinden hesaplama: Ürünün vergisiz fiyatı 100 TL ise, üzerine yüzde 16 KDV eklenir. Bu durumda toplam 116 TL ödenir. Formül: Toplam tutar = Vergisiz fiyat x (1 + 16/100).
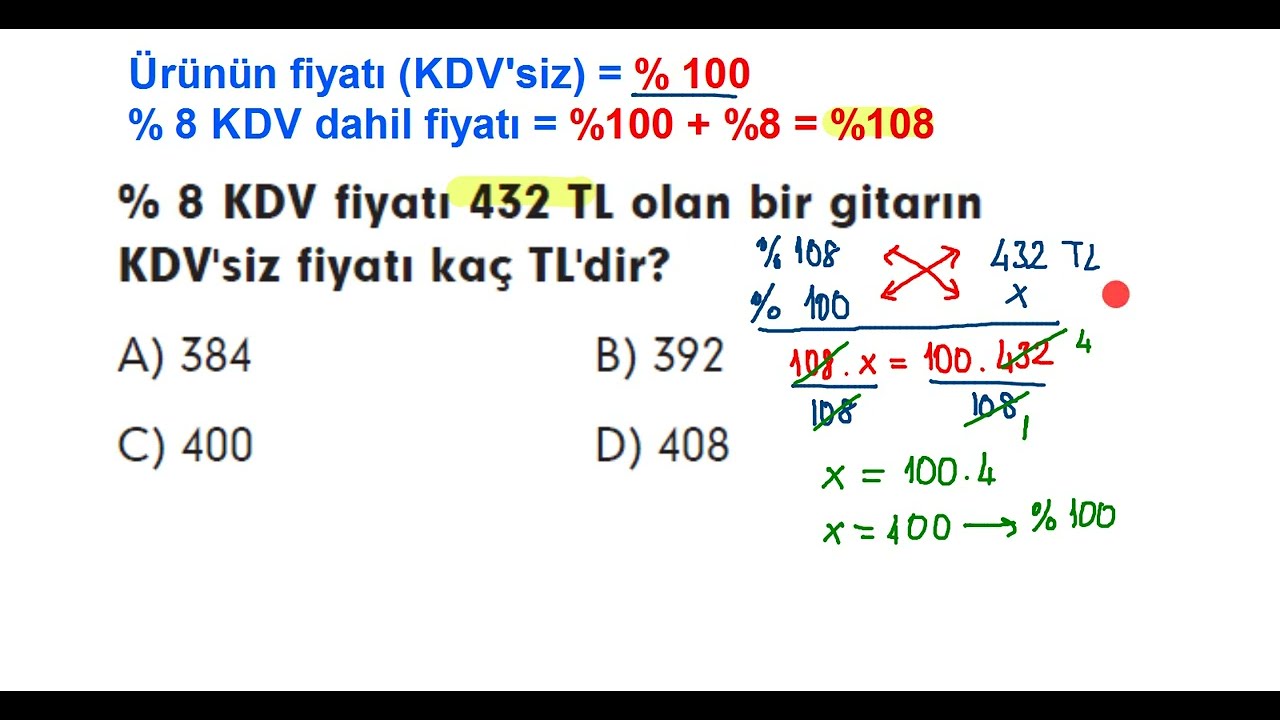
İkinci yöntem, KDV dahil fiyat üzerinden vergi tutarını bulma: Toplam fiyatta yüzde 16 KDV varsa, vergisiz fiyatı ve KDV tutarını hesaplamak için aşağıdaki formüller kullanılır:
– Vergisiz fiyat = Toplam fiyat / (1 + 16/100)
– KDV tutarı = Toplam fiyat – Vergisiz fiyat
Burada dikkat edilen nokta, baz fiyatın net olarak belirlenmesi ve stopaj ya da diğer vergisel kesintilerin hesaba katılmasıdır. Türkiye Maliye Bakanlığı’nın rakamsal raporları, KDV hesaplamalarında bu yöntemin hem bireyler hem de kurumlar tarafından tercih edildiğini ortaya koyuyor.
Deneyimden Doğan Püf Noktaları ve Pratik Yaklaşımlar
Radyo Haber’in mali verilerden derlediği bilgilere dayanarak, yıllar süren KDV takibim gösteriyor ki, birçok işletme karmaşık ya da büyük hacimli işlemlerde otomasyon sistemlerini kullanmadan manuel hesap yapıyor. Bu da hata payını artırıyor. Kendi tecrübemle söyleyebilirim ki, KDV hesaplama sürecinde hesaplama araçları kullanmak ve düzenli kayıt tutmak süreçleri hızlandırır ve riskleri minimize eder.
Örneğin, önceden hesaplayıp faturalara işlenen yüzde 16 KDV tutarlarının ilgili vergi dairesi mevzuatına tam uyum sağlaması gerekir. Buna ek olarak, çeşitli sektörlerde farklı uygulama detayları ortaya çıkabiliyor. İnşaat sektöründe, KDV uygulaması ile perakende sektöründeki hesaplama farklılık gösterir. Bu nedenle KDV hesaplama yöntemini sadece genel verilerle sınırlı tutmamalı; sektörüne özgü mali mevzuatları da mutlaka takip etmelisin.
Buna bir örnek vermek gerekirse, 2023 Trakya Sanayi Odası tarafından yayımlanan rapora göre, imalat sektöründeki firmaların yüzde 24’ü KDV hesaplamalarında otomasyon kullanırken, kalan kesim manuel ve kağıt ortamında hesap yapıyor. Bu durum hem iş gücü kaybına hem de vergi usulsüzlüklerine sebep oluyor. Dolayısıyla doğru şekilde yüzde 16 KDV hesaplaması yapmak, yalnızca yasal zorunluluğun ötesinde finansal disiplin sağlar.
Sıkça Sorulan Sorular
Yüzde 16 KDV hangi durumlarda uygulanır?
Türkiye’de özel sektör bazında belirli mallarda ve hizmetlerde yüzde 16 oranı geçerlidir. Uygulama alanı dönemsel olarak değişebilir, güncel mevzuat takip edilmelidir.
KDV tutarını hesaplamak için hangi formüller kullanılır?
KDV hariç fiyat x 0,16 = KDV tutarı ya da toplam fiyat / 1,16 = vergisiz fiyat şeklinde formüller yaygın olarak kullanılır.
KDV hesaplama hatalarını nasıl engellerim?
Vergisiz ve vergi dahil fiyat arasındaki farkları net belirlemek, güncel mevzuat takip etmek, otomasyon ve muhasebe programları kullanmak önemli önlemlerdir.
16 KDV oranı diğer oranlardan neden farklı uygulanıyor?
Bazı ürünlerde ve hizmetlerde özel ekonomik, sosyal ya da idari nedenlerle farklı oranlar belirlenir. Bu oran devlet kararıyla değişebilir.
KDV mükellefi olmayanlar da yüzde 16 KDV öder mi?
Son tüketiciler mal veya hizmet alımlarında KDV öder; ancak vergi iadesi veya indirim hakkı yoktur. Mükellefler ise KDV’yi hesaplayarak beyan eder.
En çok merak ettiğin Yüzde 16 KDV hesaplama yöntemlerinde hangi alandan destek almak istersin? Deneyimlerinle birlikte sorularını Radyo Haber platformunda paylaşabilirsin; birlikte daha verimli çözümler geliştirelim.